万一のときにも、
働けなくなったときにも、
月々の収入をご家族に
遺したい方におすすめ
家計保障定期保険NEO+
家計保障保険(無解約返戻金・保障選択型)
[無配当]Ⅰ型~Ⅲ型
動画でわかる!
音声オフでもご理解いただける動画です。
再生ボタンをクリック(タップ)いただくと、動画が再生されます。
2026年10月現在
主な特長
-
特長1
「死亡」または「高度障害状態」になった場合、毎月一定の給付金をお受け取りいただけます!
万一の場合に、ご家族に支給される遺族年金だけでは必要な保障額全てをカバーできないことがあります。
本商品にご加入いただくことで、遺族年金とあわせて毎月の保障を準備することができます。また、保険金の全額を一時金として受け取ることや、保険金の一部を一時金として受け取り、残りを毎月受け取ることも可能です。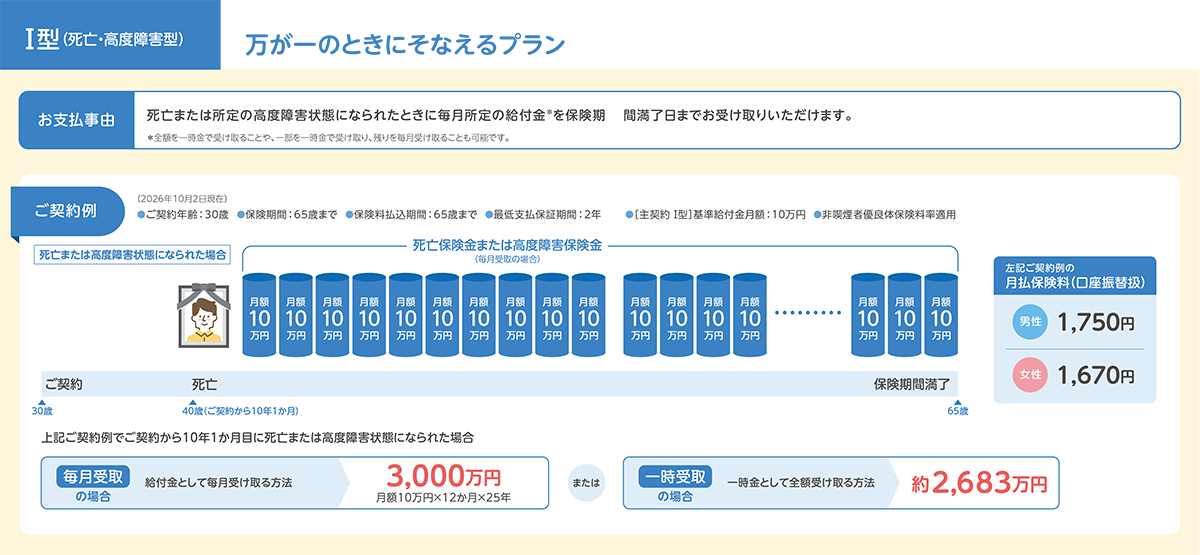
【気になるデータ】万が一のことがあった場合、公的年金だけでは足りないかもしれません
収入が途絶えるため、収支のバランスが崩れます。
そのため、のこされたご家族の生活費が不足してしまうかもしれません。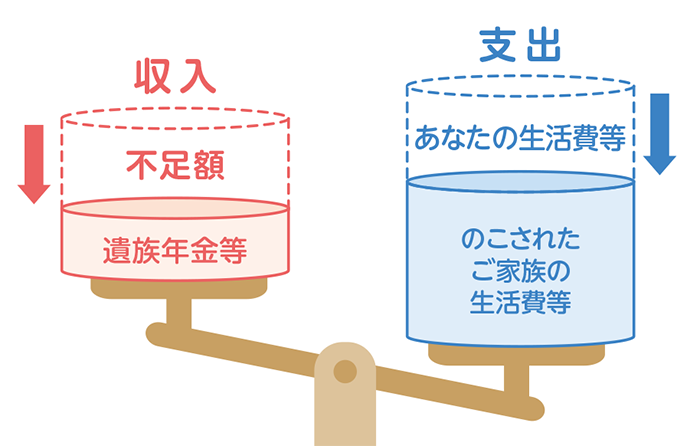
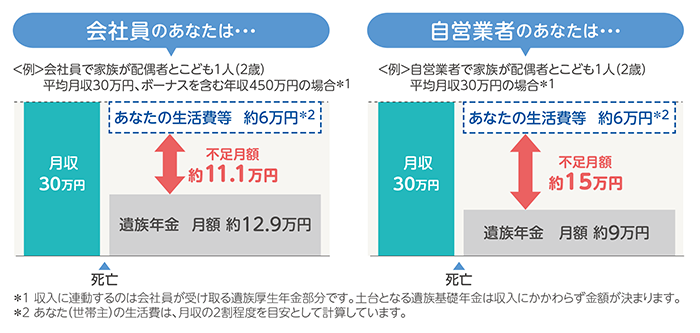
万が一の際は国からも以下の保障が受け取れますが、不足があるかもしれません。
-
特長2
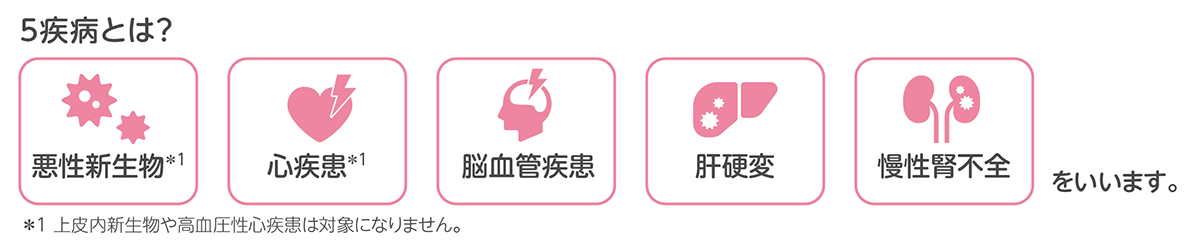
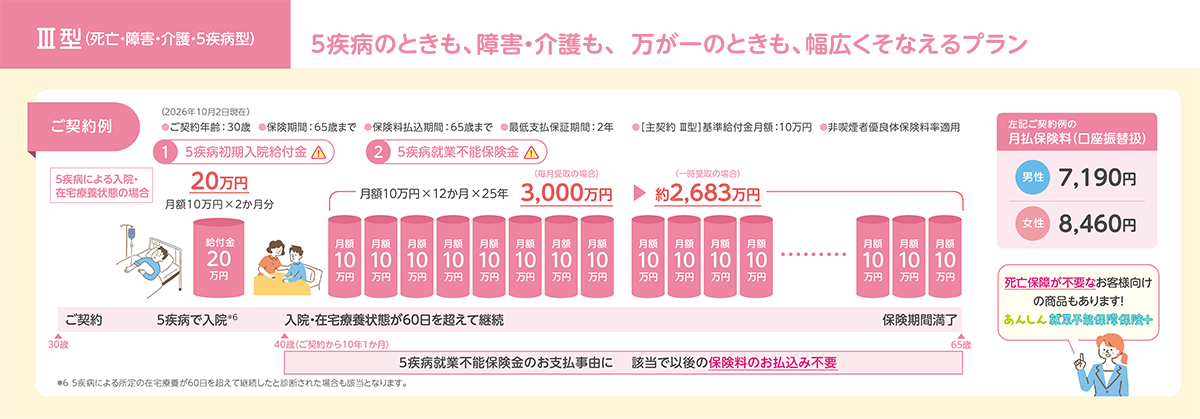
5疾病による所定の入院・在宅療養状態になった際に一時金を、5疾病で働けなくなった場合等に毎月のお給料のように給付金をお受け取りいただけます!(Ⅲ型の場合)
お支払事由
(1) 次のいずれかに該当されたときに5疾病初期入院給付金※3をお受け取りいただけます。- ①5疾病による所定の入院をしたとき
- ②5疾病による在宅療養が60日を超えて継続したと診断されたとき
(2) 次のいずれかに該当されたときに毎月所定の給付金※4を保険期間満了日までお受け取りいただけます。- ①死亡または所定の高度障害状態になられたとき
- ②所定の障害状態に該当されたとき
- 国民年金法の障害等級1級または2級※5の認定
- 身体障害者手帳(障害の級別1級〜4級)の交付
- 所定の特定生活障害状態に該当
- ③介護が必要な所定の状態に該当されたとき
- 公的介護保険制度の要介護1以上の認定
- 所定の要生活介護状態が180日を超えて継続したと診断
- ④5疾病による所定の入院・在宅療養状態が60日を超えて継続したと診断されたとき
- ※3 支払限度回数は保険期間を通じて1回となります。
- ※4 全額を一時金で受け取ることや、一部を一時金で受け取り、残りを毎月受け取ることも可能です。
- ※5 精神の障害を原因として障害等級2級に該当した場合を除きます。
【気になるデータ】働けなくなったときの家計への影響は?
働けなくなると収入は減少しますが、 生活費はかかり続けます。さらに治療費等も必要になるため、家計に不足が生じてしまうかもしれません。
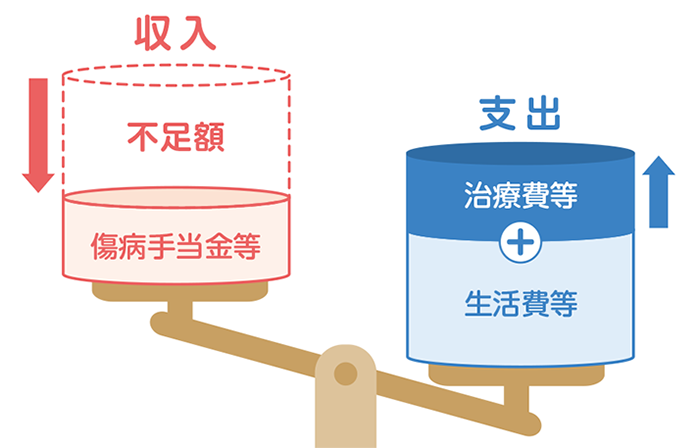
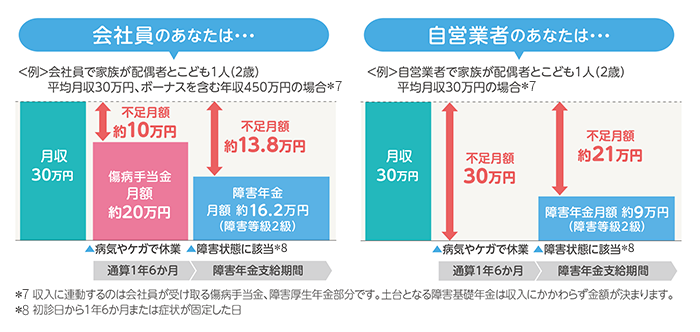
働けなくなったときでも国からの保障がありますが、不足があるかもしれません。
-
特長3
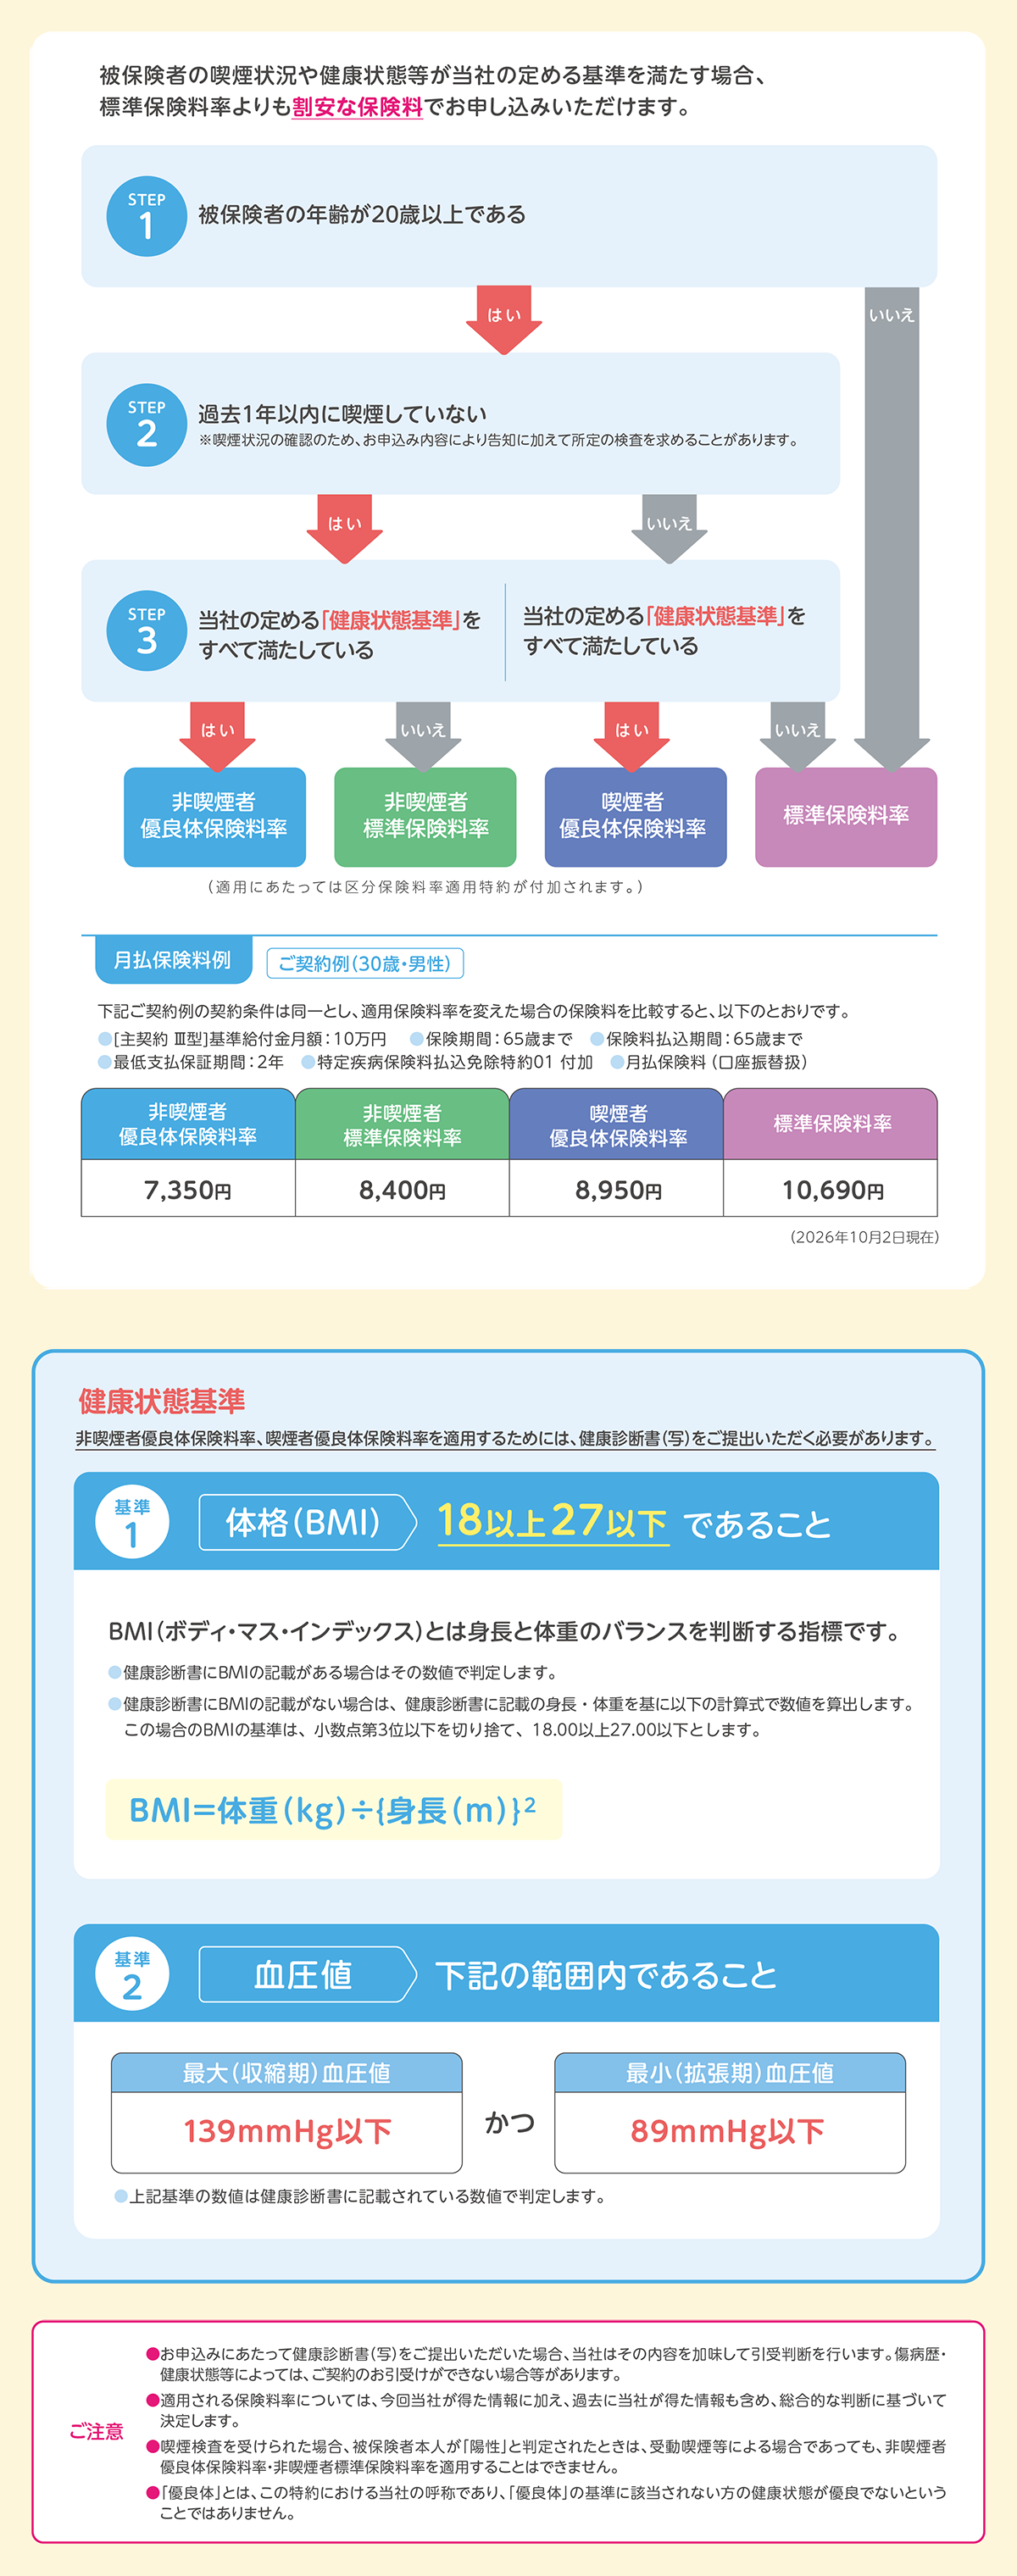
喫煙状況や健康状態に応じて、保険料が割安になります!
[喫煙状況]や[健康状態]等が当社の定める基準を満たした場合、標準保険料率よりも割安な保険料でお申し込みいただけます!
-
特長4
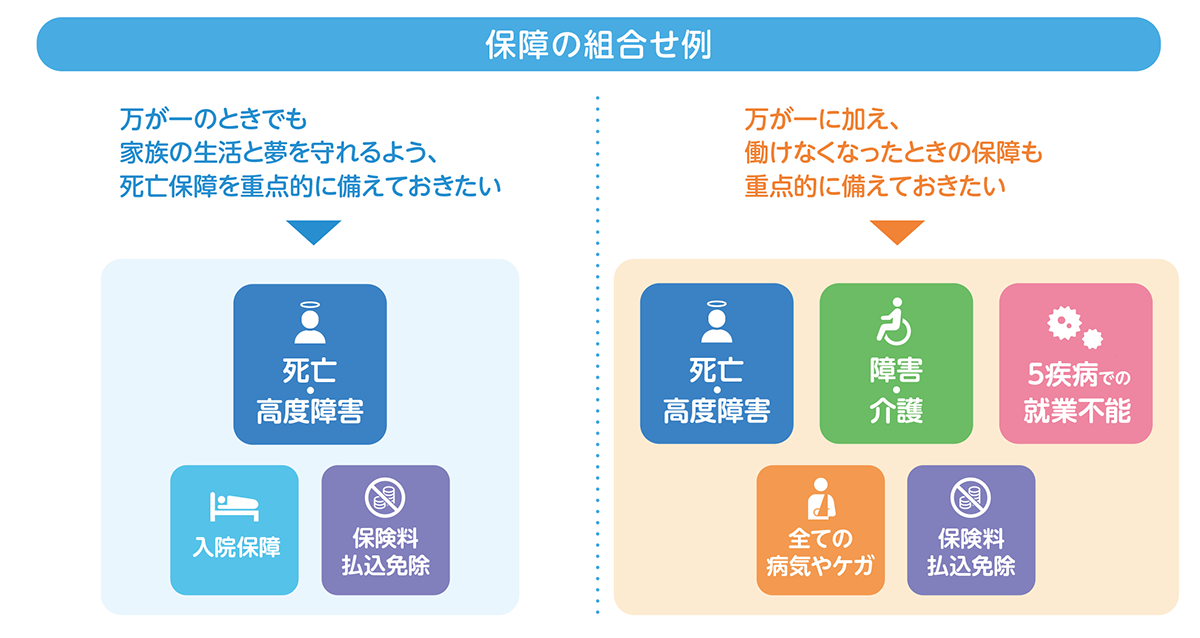
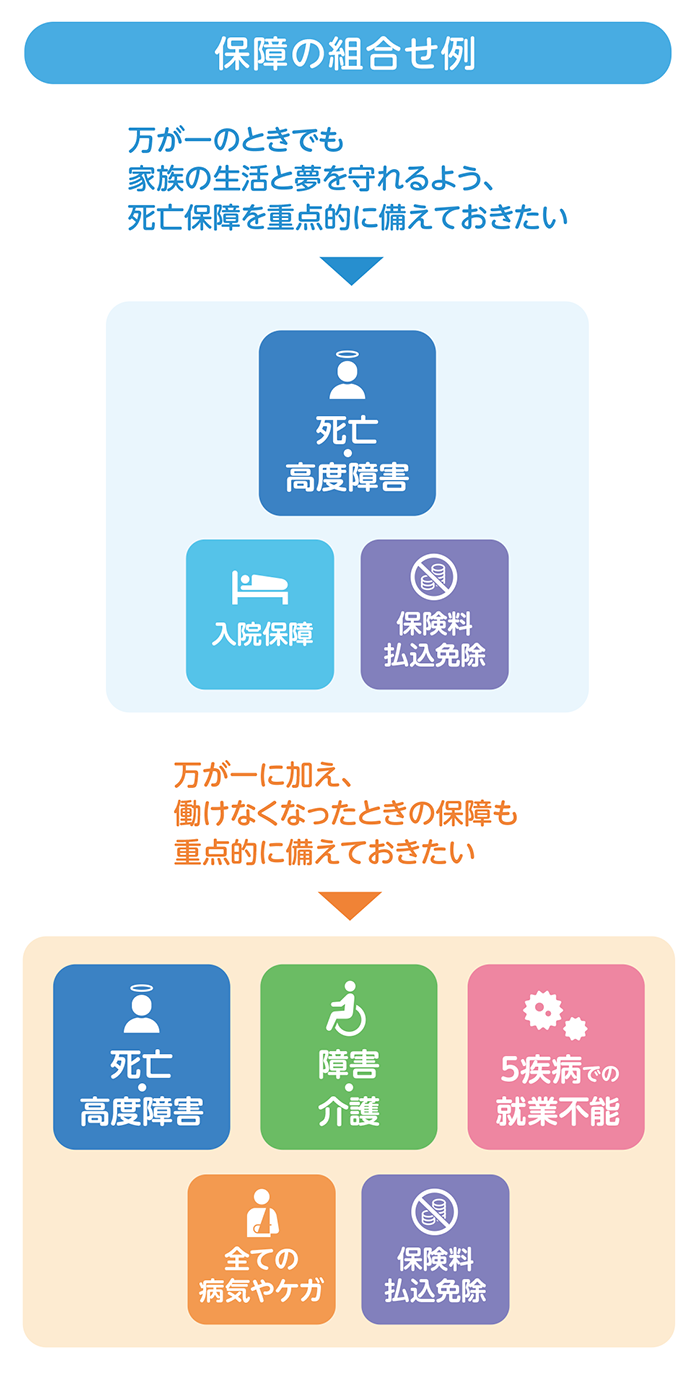
ライフスタイルに合わせて保障をカスタマイズできます!
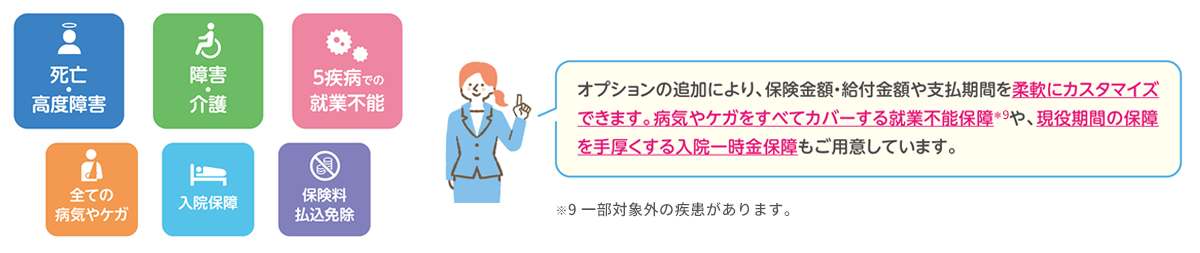
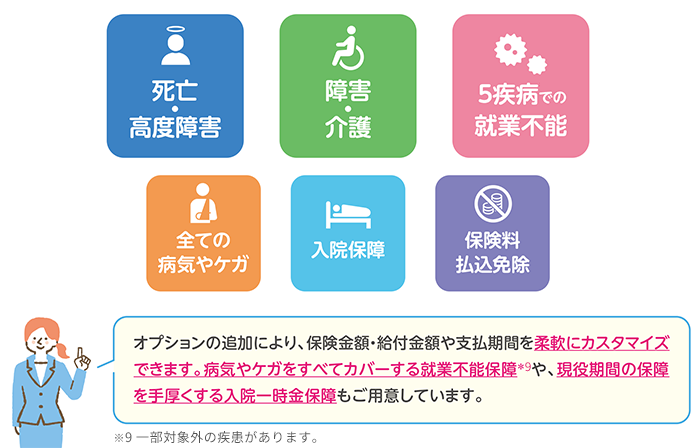
お選びいただけるオプション(一部)
-
 入院・在宅療養特約
病気やケガの種類を問わず、入院・在宅療養状態に
一時金で備えることができます※10- ※10 一部お支払い対象外となるケースがあります
-
 特定疾病保険料払込免除特約01
悪性新生物・心疾患・脳血管疾患により所定の治療等を受けたとき、
将来の保険料のお払込が免除となります。 -
 入院一時給付金特約(定期型)
病院やケガによる入院治療に備えることができます。
-
この商品を詳しく知りたい方は、
お気軽にご相談ください。
詳しいパンフレットを送付いたします。
じっくり検討したい方におススメです。
保険の無料相談
お客様ひとりひとりに最適な
保険のご提案をいたします。
無理な勧誘や営業はございません。
申込方法


対面じっくり検討


通販手軽に郵送


インターネットいつでも簡単
保険料例
月々の保険料
試算条件
口座振替扱
保険期間・保険料払込満了年齢:60歳
給付金支払期間:保険期間満了日まで
最低支払保証期間:2年
基準給付金月額:10万円
(単位:円)
| 非喫煙者優良体保険料率 | ||||
|---|---|---|---|---|
| 男性 | 女性 | |||
| ご契約年齢 |
Ⅰ型
(死亡・高度障害型) |
Ⅲ型
(死亡・障害・介護・5疾病型) |
Ⅰ型
(死亡・高度障害型) |
Ⅲ型
(死亡・障害・介護・5疾病型) |
| 20歳 | 1,480 | 4,320 | 1,370 | 5,670 |
| 30歳 | 1,460 | 5,630 | 1,330 | 7,100 |
| 40歳 | 1,450 | 7,380 | 1,410 | 8,120 |
| 50歳 | 1,330 | 8,400 | 1,290 | 7,980 |
| 喫煙者優良体保険料率 | ||||
|---|---|---|---|---|
| 男性 | 女性 | |||
| ご契約年齢 |
Ⅰ型
(死亡・高度障害型) |
Ⅲ型
(死亡・障害・介護・5疾病型) |
Ⅰ型
(死亡・高度障害型) |
Ⅲ型
(死亡・障害・介護・5疾病型) |
| 20歳 | 2,000 | 5,310 | 1,640 | 6,840 |
| 30歳 | 2,020 | 6,730 | 1,780 | 8,190 |
| 40歳 | 2,070 | 8,750 | 1,950 | 9,470 |
| 50歳 | 2,030 | 9,630 | 1,870 | 9,000 |
- ※お客様に応じた様々なプランをご用意していますので、ぜひ資料請求いただくか、無料相談をご利用ください。
年代別加入商品ランキング
各年代ごとに様々な心配事があります。当社では様々な心配事に備えることができる商品をご用意しております。
|
~10代
|
20代
|
30代
|
40代
|
50代
|
60代
|
70代~
|
|
|---|---|---|---|---|---|---|---|
|
1位
|
|||||||
|
2位
|
|||||||
|
3位
|
|||||||
|
4位
|
|||||||
|
5位
|


- ※1 「家計保障定期保険NEO」・「あんしん就業不能保障保険」は現在販売を停止しております。
現在は、より保障が充実した「家計保障定期保険NEO+」・「あんしん就業不能保障保険+」を販売しております。 - ※2023年4月~2024年3月のご加入データをもとに作成
当社商品に対する契約者の声
- ※個人による主観的な感想や評価ですのでご了承ください。また、回答いただいた内容の体裁を整えた上で掲載しています。
ご契約者様向けサービス
お客様とそのご家族の皆様へ、各種サービスをご用意しています。

よくあるご質問
-
就業不能保障と、家計保障定期保険の違いはなんですか?
就業不能保障は、病気やケガで働けなくなったときに一定期間、給付金をお支払いする保険です※1。収入が途絶えるリスクに対し、生活費等をカバーすることを目的としています。一方家計保障定期保険は、万一の場合に遺族に一定期間、給付金が支払われる保険です※1。これは主に遺族の生活費等を保障するためのものです。どちらも家計の安定をサポートしますが、対象とするリスクが異なります。
なお、当社の「家計保障定期保険NEO+」は、Ⅲ型で就業不能にも備えることが可能です。
※1具体的な給付金支払要件は、パンフレット・「ご契約のしおり・約款」をご確認ください。
-
専業主婦(主夫)や資産生活者も、契約できますか?
専業主婦(主夫)や資産生活者の方もお申込みいただけます。
「就業不能保障特約」の「就業不能」とは、就業しているかどうかではなく、被保険者の病状に照らして医学的見地からの診断をもとに判定します。
おすすめの保険商品(プレミアムシリーズ)
「生存保障」プレミアムシリーズとは?
あんしん生命では、短期入院時代の退院後の暮らし、働けないときの不安、介護や老後への備えをサポートするため「生存保障革命」に取り組んでおり、お薦め商品をプレミアムシリーズとしてご用意しています。
資料請求
詳しいパンフレットを
送付いたします。
じっくり検討したい方に
おススメです。
保険の無料相談
お客様ひとりひとりに最適な
保険のご提案をいたします。
無理な勧誘や営業はございません。
お電話でご相談
保険に詳しいオペレーターが
ご質問に丁寧にお答えします
平日 9:00~18:00
(土曜・日曜・祝日・年末年始を除きます。)
2610-KC01-H001
このホームページでは、商品の概要を記載しています。
商品の詳細は「パンフレット」「重要事項説明書(契約概要/注意喚起情報)」「ご契約のしおり・約款」を必ずご覧ください。
PDF形式のファイルをご覧いただくためには、アドビシステムズ株式会社のサイトから最新版が無償で入手可能なアドビリーダー(Adobe Reader)が必要です。